— 전략을 위한 “최선의 답”을 자동으로 찾아주는 자동화 퀀트 엔진
퀀트 트레이딩에서 전략 파라미터는 전략의 행동 패턴을 정의합니다.
같은 전략 로직이라도 파라미터 값이 달라지면, 자산 곡선, 드로우다운 수준, 승률, 거래 빈도는 극적으로 달라질 수 있습니다.
예를 들어:
- MA Crossover의 단기/장기 이동평균
- Momentum의 윈도우(기간) 크기
- RSI Reversal의 과매수/과매도 임계값
- 볼린저 밴드의 표준편차 배수
- MACD의 fast / slow / signal 값
서로 다른 조합은 다음 지표들을 크게 변화시킵니다:
- 연환산 수익률
- 최대 드로우다운(Max Drawdown)
- 샤프 / 소르티노 / 칼마(Calmar) 비율
- 거래 빈도 및 평균 보유 기간
- 전반적인 안정성과 견고함(robustness)
하지만 수동으로 파라미터를 튜닝하는 것은 거의 불가능합니다:
- 일반적인 전략은 5–15개 파라미터를 갖고
- 각 파라미터는 10–200개 가능한 값을 가질 수 있으며
- 전체 조합 수는 쉽게 10⁶–10⁹에 도달하고
- 각 백테스트는 대량의 과거 OHLCV 데이터를 처리해야 합니다
즉:
손으로 파라미터를 맞춘다는 것 ≈ 거의 불가능한 미션입니다.
이를 해결하기 위해 PulseForce는 지능형 하이퍼파라미터 최적화(Intelligent Hyper-parameter Optimization) 를 도입하여, 시스템이 자동으로 탐색·평가·선별을 수행하고 “더 높은 수익, 더 낮은 드로우다운, 더 안정적인” 파라미터 세트를 찾아줍니다.
이는 과거에는 기관 퀀트만 누리던 역량이었지만 — 이제 모든 PulseForce 사용자에게 제공됩니다.
1. 왜 지능형 하이퍼파라미터 최적화가 필요한가?
1.1 파라미터는 전략의 “성격(Personality)”을 만든다
전략의 로직은 고정되어 있어도, 파라미터가 그 전략의 성격을 결정합니다:
- 공격적 vs. 보수적?
- 추세 추종 vs. 스윙 트레이딩?
- 손절이 너무 촘촘한가, 너무 느슨한가?
- 너무 일찍 청산하는가, 기회를 놓치는가?
좋은 파라미터 세트는 다음을 개선합니다:
- 수익성
- 드로우다운의 부드러움
- 승률과 거래 빈도의 균형
- 리스크–리워드 프로파일
반대로 나쁜 파라미터 설정은 좋은 전략도 “손실 생성기”로 만들 수 있습니다.
1.2 종목마다 다른 파라미터가 필요하다
각 종목은 서로 다르게 움직입니다:
- AAPL: 구조가 비교적 매끈하고 변동성이 균형적
- NVDA: 고변동성, 폭발적인 추세
- TSLA: 심리 주도, 방향 전환이 빠름
모든 종목에 동일한 파라미터 세트를 쓰면 보통 다음 결과로 이어집니다:
- 어떤 종목에서는 평범한 성과
- 다른 종목에서는 심각한 왜곡과 장기 손실
HyperOpt는 각 종목에 대해 개별 맞춤형 파라미터 세트를 제공합니다.
1.3 시장은 끊임없이 변화한다
시장은 다음과 같은 국면을 순환합니다:
- 추세장(Trending)
- 횡보/평균회귀(Range-bound / Mean-reverting)
- 고변동성
- 저변동성
- 이벤트 기반 충격
지난 90일에 최적이었던 파라미터가, 다음 90일에는 더 이상 최적이 아닐 수 있습니다.
HyperOpt를 사용하면:
- 주기적으로 전략을 “재보정(recalibrate)”하고
- 현재 시장 상황에 맞게 파라미터를 적응시키며
- 오래되고 낡은 설정에 의존하는 것을 피할 수 있습니다
1.4 수동 파라미터 튜닝: 불가능한 작업량
수동으로 튜닝하려 하면 보통 이렇게 됩니다:
- 파라미터 A 조정 → 백테스트 실행 → 결과 기록
- 파라미터 B 조정 → 백테스트 실행 → 곡선 비교
- 수십~수백 가지 조합 테스트
- 그럼에도 계속 걱정:
- “더 좋은 조합을 놓친 건 아닐까?”
- “과최적화(Overfitting)된 건 아닐까?”
- “이 결과가 안정적인가?”
HyperOpt는 이 모든 과정을 자동으로 해결합니다.
2. 지능형 HyperOpt는 무엇을 해주나?
2.1 최고의 파라미터 조합을 자동으로 찾는다
PulseForce는 수만 가지(또는 그 이상)의 조합을 탐색하며, 지능적으로 평가하여 성과가 가장 좋은 세트를 찾아냅니다.
최적화는 다음 지표들을 고려합니다:
- 연환산 수익률
- 최대 드로우다운
- 샤프 비율
- 소르티노 비율
- 칼마(Calmar) 비율
- 수익-드로우다운 비율
- 다중 지표 스코어링
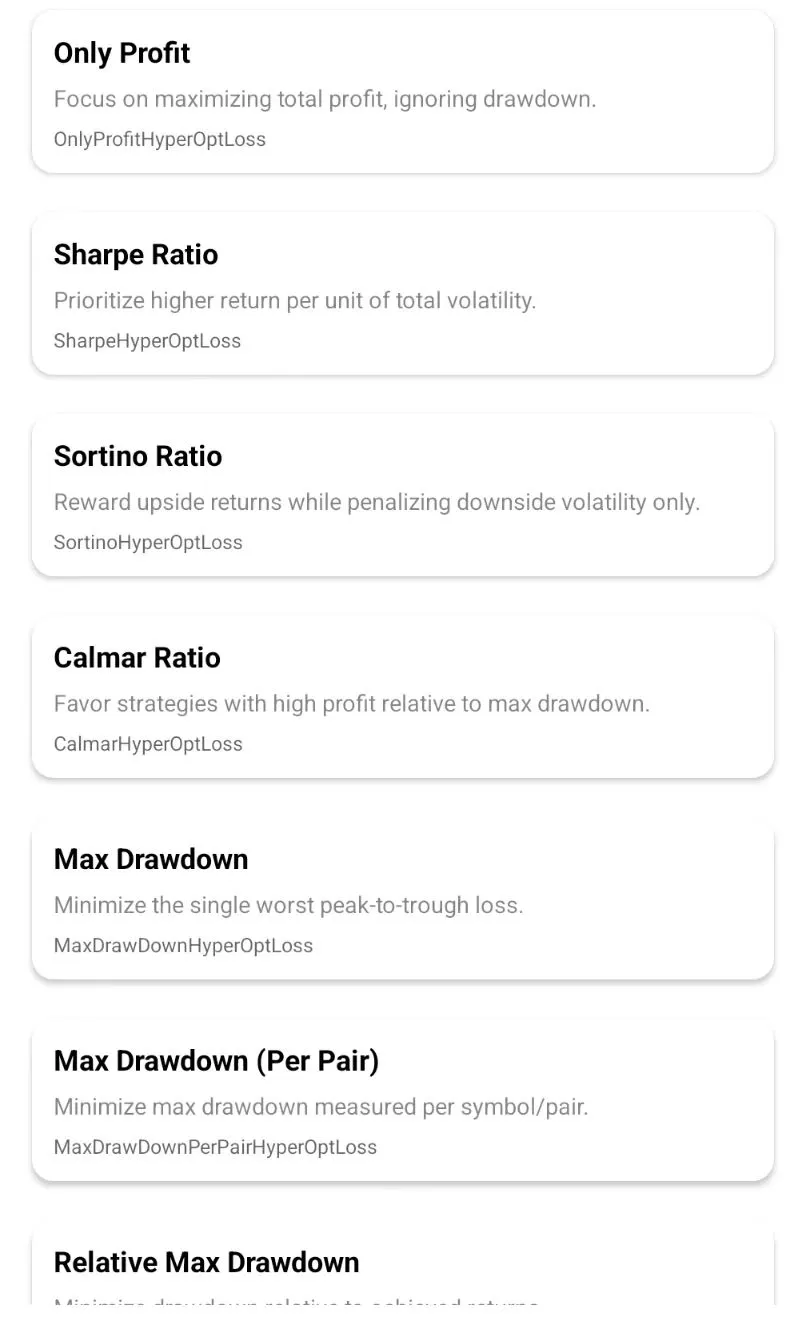
PulseForce는 다양한 HyperOptLoss 목적 함수를 지원합니다:
- OnlyProfitHyperOptLoss
- SharpeHyperOptLoss
- SortinoHyperOptLoss
- CalmarHyperOptLoss
- MaxDrawDownHyperOptLoss
- MaxDrawDownPerPairHyperOptLoss
- MaxDrawDownRelativeHyperOptLoss
- ProfitDrawDownHyperOptLoss
- MultiMetricHyperOptLoss
- ShortTradeDurHyperOptLoss
…등
각 Loss는 “좋은 전략”의 정의가 서로 다름을 의미합니다.
2.2 “감(感)”으로 하는 파라미터 튜닝에서 벗어난다
사람은 보통:
- 익숙한 값에 머무르고
- 최근의 승리에 과도하게 집중하며
- 변화를 크게 주는 것을 두려워합니다
반면 머신은:
- 지치지 않고
- 감정이 없으며
- 객관적 스코어 규칙을 따르고
- 탐색 공간을 체계적으로 분석합니다
최종 결과는 보통 수동 튜닝보다 훨씬 우수합니다.
2.3 전략에 진짜 경쟁 우위를 만든다
HyperOpt를 통해 다음이 가능해집니다:
- 종목별 고유 파라미터 도출
- 변화하는 시장 국면에 대응
- 리스크 제어 및 장기 안정성 향상
- 고정 파라미터 전략 대비 우위 확보
HyperOpt는 전략의 해자(moat) 가 됩니다.
2.4 완전 자동화(진짜 원클릭)
PulseForce는 자동으로 다음을 처리합니다:
- 최근 90일 OHLCV 데이터 다운로드
- 학습/검증(train/test) 세트 구성
- 멀티스레드 분산 탐색 실행(최대 10 워커)
- 탐색 경로 동적 조정
- 조기 종료(Early-stop) 및 과최적화 방지 메커니즘
- 스코어 집계 및 최적 파라미터 추출
당신이 해야 할 일은:
범위 설정 → 시작 클릭.
2.5 백테스트 또는 일일 자동매매 작업에 원클릭 적용
최적화 이후:
- 최적 파라미터를 백테스트에 원클릭 적용
- 최적 파라미터로 일일 자동매매(Daily Run) 작업을 원클릭 생성
“최적 파라미터”에서 “실제 실행”까지 단 한 단계입니다.
3. 기능 상세
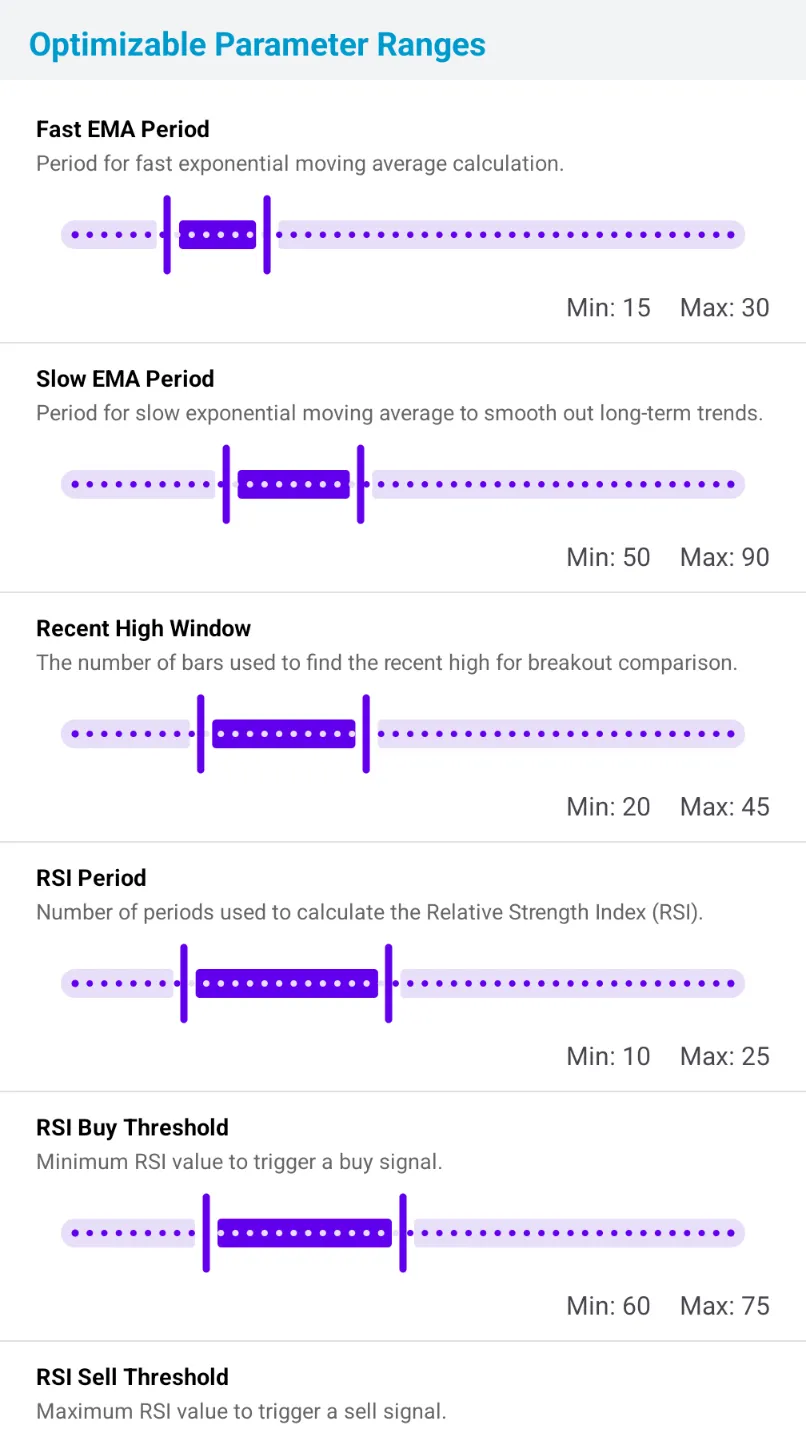
3.1 최적화 가능한 파라미터(비주얼 에디터)
PulseForce는 각 전략에 대해 시각적 파라미터 편집기를 제공합니다.
설정할 수 있는 항목:
- 최소값
- 최대값
- 초기 탐색 범위(otp_init_min / otp_init_max)
합리적인 초기 범위를 설정하면 다음이 크게 개선됩니다:
- 탐색 속도
- 결과 품질
- 안정성
범위가 너무 넓으면:
- 탐색 공간이 폭발적으로 증가하고
- 워커가 의미 없는 영역에서 시간을 낭비하며
- 전체 시간이 늘어나고
- 노이즈가 결과를 지배하기 쉽습니다
좋은 초기 범위는 HyperOpt가 다음을 하도록 돕습니다:
✅ 탐색 공간 축소
✅ 더 빠른 수렴
✅ 극단적·무의미한 파라미터 값 회피
✅ 변화하는 시장에 맞춘 적응
✅ 도메인 지식과의 정렬
3.2 HyperOptLoss 목적 함수
다음과 같은 최적화 목표를 선택할 수 있습니다:
최대 수익
- OnlyProfitHyperOptLoss
리스크–리워드 중심
- Sharpe / Sortino / Calmar
낮은 드로우다운 안정성
- MaxDrawDown 계열
균형 잡힌 성과
- ProfitDrawDown / MultiMetric
고빈도 성격
- ShortTradeDurHyperOptLoss
서로 다른 Loss는 서로 다른 “최적 파라미터의 성격”을 만들어냅니다.
3.3 실행 설정: Epochs / Workers / Min Trades / Backtest Window
| 설정 | 설명 |
|---|---|
| Epochs | 탐색 라운드 수 (50–200 권장) |
| Workers | 동시 실행 스레드 수 (최대 10) |
| Min trades | 거래 수가 너무 적은 결과는 무시 |
| Backtest window | 기본 최근 90일 |
4. 사용 방법(실전 플로우)
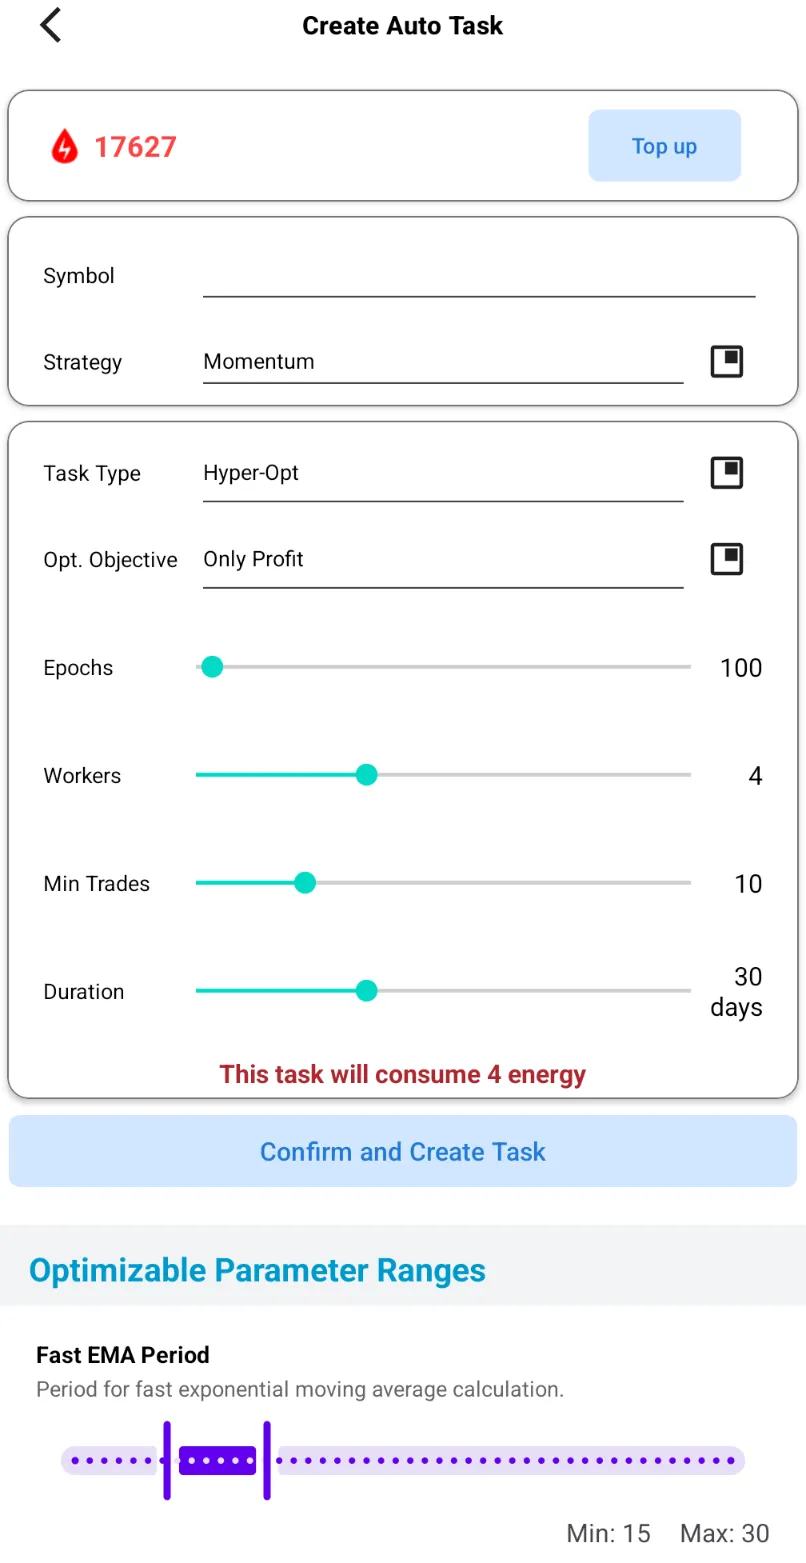
Step 1: 전략 & 종목 선택
Step 2: 파라미터 범위 설정
Step 3: HyperOptLoss 목표 선택
Step 4: Epochs & Workers 설정
Step 5: 최적화 시작 & 로그 확인
Step 6: 최적 파라미터 적용
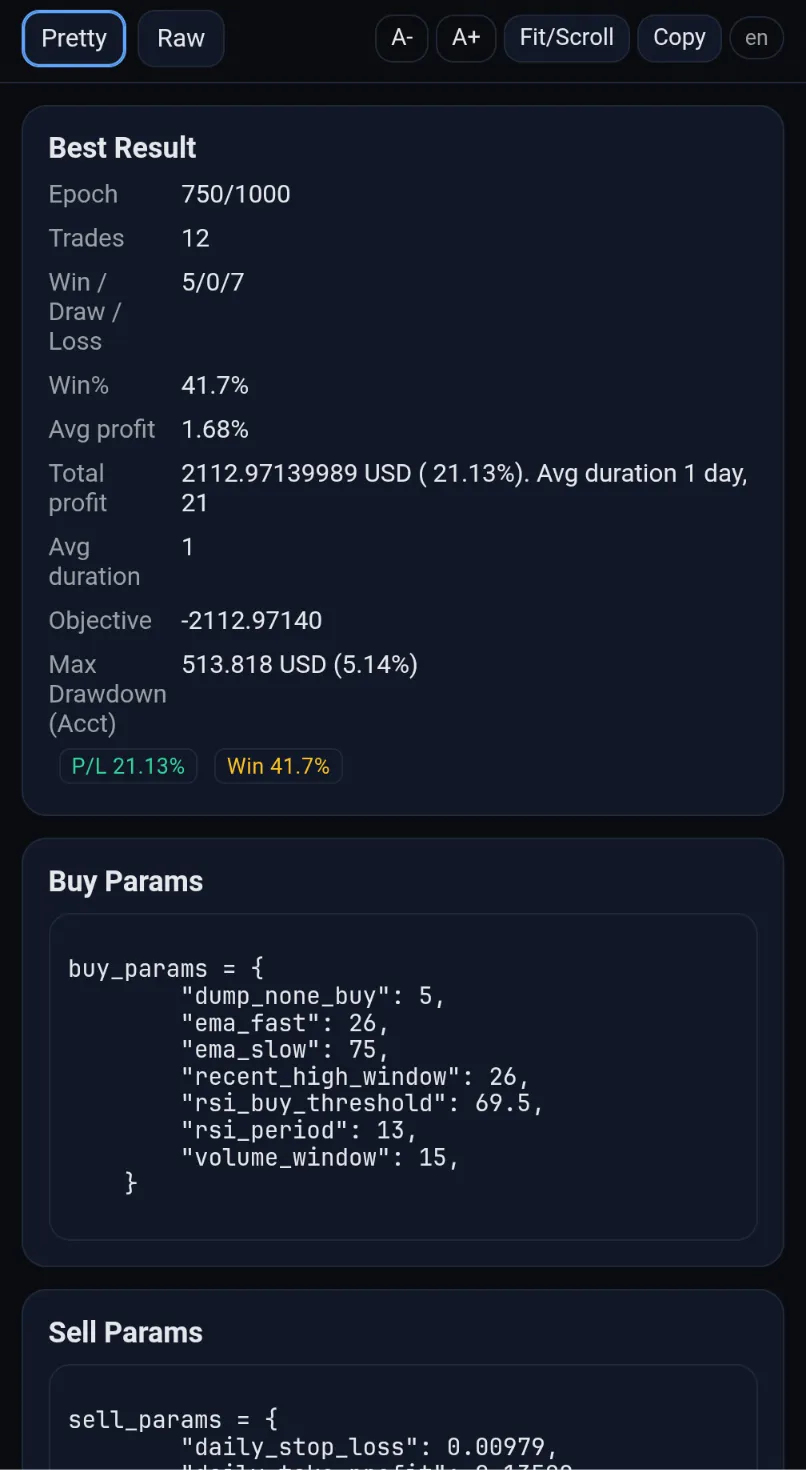
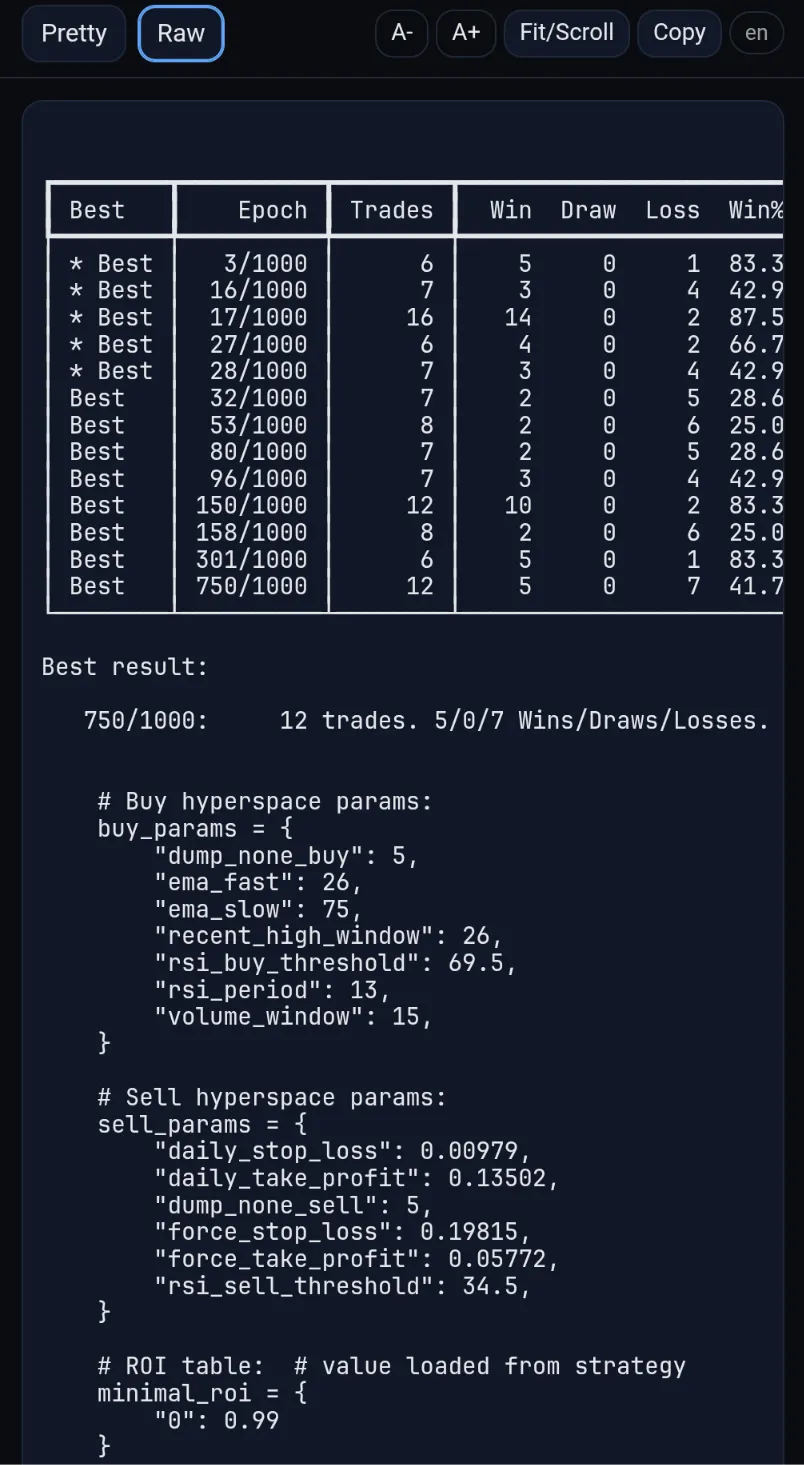
로그에는 다음이 포함됩니다:
- 에폭별 스코어
- 최고 loss / 수익률 / 드로우다운
- 최적 파라미터 세트
- 곡선 및 지표
5. 핵심 알고리즘(고급 사용자용)
PulseForce는 다음을 사용합니다:
- 랜덤 탐색 + 베이지안 최적화
- 분산 워커(최대 10)
- 동적 탐색 공간 축소
- 과최적화 감소를 위한 조기 종료
- 커스터마이즈 가능한 스코어 함수
전체적으로 Grid Search보다 10–20배 더 효율적입니다.
6. 주의사항 & 리스크 면책
- HyperOpt는 미래를 예측하지 않습니다 — 과거 데이터에서 강한 파라미터를 찾을 뿐입니다.
- 과최적화(Overfitting) 리스크는 여전히 존재합니다.
- 2–4주마다 또는 큰 국면 변화 이후 HyperOpt를 재실행하는 것을 권장합니다.
- 각 종목은 개별 최적 파라미터가 필요합니다.
- 비현실적으로 큰 파라미터 범위를 피하세요.
- 이 기능은 최적화 도구이며, 투자 조언이 아닙니다.
7. FAQ
Q1: 결과는 항상 동일한가요?
아니요. 무작위성이 존재하지만, 충분한 에폭을 실행하면 결과는 수렴하는 경향이 있습니다.
Q2: 에폭은 얼마나 필요하나요?
- 초보자: 50–100
- 정밀 최적화: 150–200
Q3: 여러 종목을 동시에 최적화할 수 있나요?
각 작업은 한 개 종목을 최적화합니다.
Q4: 최적화된 파라미터는 항상 더 좋은가요?
대체로 그렇습니다(특히 안정성 지표에서). 다만 예외가 발생할 수 있습니다.
8. HyperOpt = 전략의 터보차저
PulseForce HyperOpt는:
- 거대한 파라미터 공간을 스캔하고
- 더 높은 수익 + 더 낮은 드로우다운 조합을 찾으며
- 다양한 최적화 목표를 지원하고
- 분산 컴퓨팅으로 실행되며
- 결과를 원클릭으로 적용합니다
그 결과 전략은:
- 더 프로페셔널해지고
- 더 안정적이며
- 더 경쟁력 있게 됩니다
📥 지금 PulseForce HyperOpt를 사용해 보세요
최신 버전을 Google Play에서 다운로드하고 직접 차이를 경험해 보세요:
👉 Google Play 다운로드:
https://play.google.com/store/apps/details?id=ai.hiforce.PulseForceEu
PulseForce — 당신의 전략이 “최선의 답”을 찾도록 돕습니다. 🚀